- El precio de la vivienda nueva y usada en España aumentó un 14,7 % en tasa interanual, tras avanzar un 2,8 % en el último trimestre. En términos reales (descontando la inflación), la vivienda está un 32 % por debajo de 2007.
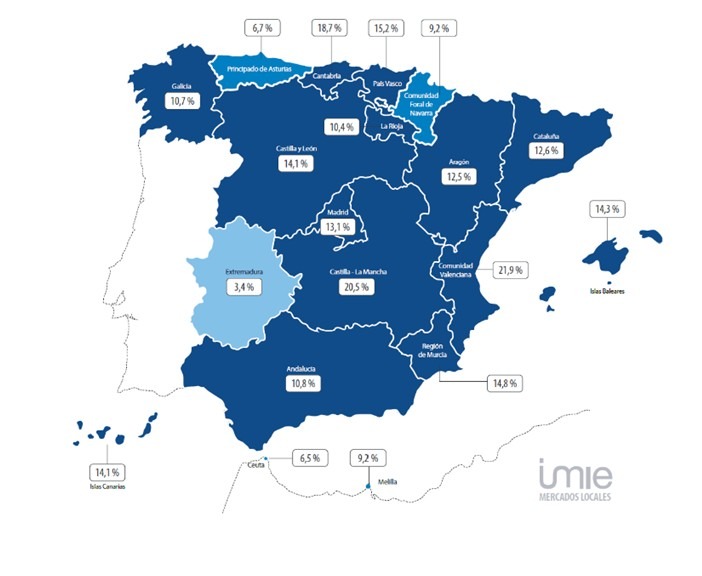
- Los mayores crecimientos a nivel autonómico se registran en Comunidad Valenciana (+21,9 % interanual), Castilla-La Mancha (+20,5 %), Cantabria (+18,7 %) y País Vasco (+15,2 %).
- Madrid modera su dinamismo hasta +12,9 % en el último año (frente a +15,7 % interanual en el segundo trimestre), mientras que Barcelona acelera hasta +10,8 % (frente a +9,2 % previo).
- El valor mediano de la vivienda nueva y usada en el Barrio de Salamanca supera los 8.000 €/m2, según las tasaciones de Tinsa by Accumin.
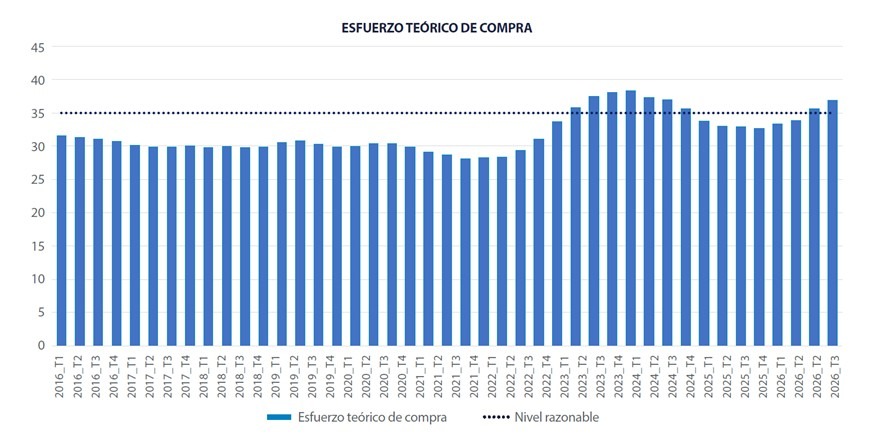
- El esfuerzo de compra sigue al alza por efecto de la inflación y el encarecimiento de la vivienda y de la financiación y ya alcanza de media el 36,9 % de la renta disponible, frente al 35,7 % del trimestre anterior.
El tercer trimestre del año se caracterizó por una moderación en el aumento del precio de la vivienda, que, pese a todo, siguen mostrando tasas de crecimiento robustas superiores al 10% interanual en la mayoría de las geografías. Según la estadística IMIE Mercados Locales del tercer trimestre 2026 publicada hoy por la empresa de valoración y consultoría inmobiliaria Tinsa by Accumin, la vivienda nueva y usada en España se encareció un 2,8% en tasa trimestral y es hoy un 14,7 % más cara que en el tercer trimestre de 2025, frente al +15,5 % interanual del trimestre anterio
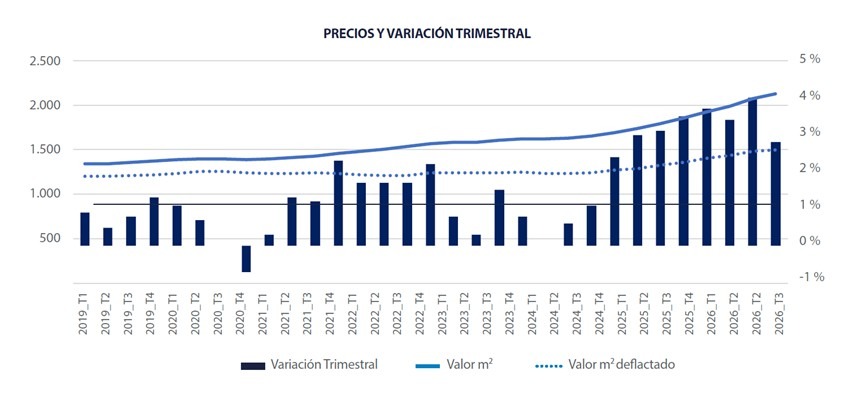
“En conjunto, se observa una desaceleración del crecimiento de los precios, que aún así sostienen tasas de intensidad contundente”, afirma Cristina Arias, Head of Research en Tinsa by Accumin. Descontando el efecto de la inflación, el crecimiento del precio de la vivienda nueva y usada en términos reales fue del 10,2 % en el último año (+11,9 % interanual en el trimestre anterior).
Arias destaca la escasez de oferta, el aumento de la inflación, que erosiona el poder adquisitivo de los hogares y empuja al alza los tipos de interés, y el aumento de los costes de construcción como factores que siguen tensionando al alza los precios residenciales pese a las señales de moderación de la demanda observada durante la primera mitad del año.
La consecuencia es que la tasa de esfuerzo de compra continúa incrementándose hasta situarse en el 36,9 %, frente al 35,7 % del trimestre anterior. “El esfuerzo de compra está alejándose gradualmente del 35 % considerado razonable. En los principales polos de empleo y focos turísticos la dificultad de acceso a la vivienda alcanza niveles críticos desde hace varios periodos, superando en varios casos el 50 % de la renta disponible del hogar medio”, apunta Arias.
El valor mediano de la vivienda en el tercer trimestre se situó, según las tasaciones de Tinsa, en 2.129€/m2, un 2 % por encima de los máximos alcanzados en la burbuja de 2007 y un 80 % más que los mínimos registrados durante la Gran Recesión. Descontando el efecto de la inflación, el nivel de precios actual neto sería un 32 % inferior a los máximos del ‘boom’.
Contenido
COMUNIDADES AUTÓNOMAS
Todas las regiones registran aumentos intensos en el precio de la vivienda, aunque, en términos reales, se observa una desaceleración en la mayoría de ellas.
Los incrementos de precio a nivel regional se mueven en una tasa interanual entre +3,4 % y +21,9 %. Destaca la evolución en Comunidad Valenciana (+21,9 %), Castilla-La Mancha (+20,5 %), Cantabria (+18,7 %) y País Vasco (+15,2 %). En el extremo opuesto, Extremadura es la comunidad autónoma donde el aumento del precio fue más moderado: +3,4 % interanual.
Respecto al trimestre anterior, las regiones más dinámicas fueron Comunidad Valenciana (+5,6 % trimestral), Cantabria (+4,9 %) y País Vasco (+4,4 %), frente a la estabilidad observada en Islas Canarias (+0,2 %), Ceuta (+0,6 %) y Principado de Asturias, Cataluña y Comunidad de Madrid (+0,9 % en las tres regiones).
En términos nominales, 9 comunidades autónomas exceden o alcanzan los niveles máximos de la burbuja de 2007 (frente a las 7 del trimestre anterior). En términos netos de inflación, únicamente Islas Baleares alcanza estos máximos (+1 % real).
PROVINCIAS
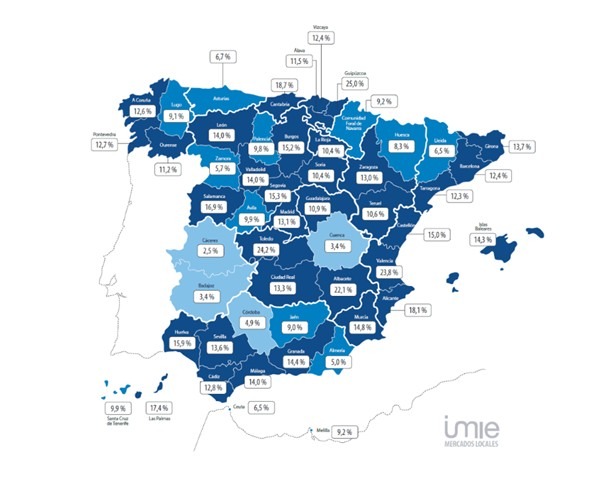
Pese a los aumentos intensos de precios, la desaceleración se extiende cada vez a más provincias: en 20 de ellas se registra una desaceleración del ritmo de crecimiento y en 7 se mantiene estable sin acelerarse.
El incremento más intenso en el precio de la vivienda nueva y usada se localiza en las provincias de Gipuzkoa (+25,0 %), Toledo (+24,2 %), Valencia (+23,8 %), Albacete (+22,1 %) y Cantabria (+18,7 %). En el extremo opuesto, los menores incrementos interanuales en el tercer trimestre correspondieron a Cáceres (+2,5 %), Badajoz (+3,4 %) y Cuenca (+3,4 %).
La provincia de Madrid, foco de atracción de demanda en su capital por su condición de polo de empleo, extensible a su área metropolitana, registra una moderación en los precios residenciales en el trimestre actual: la vivienda se encareció un 13,1 % interanual nominal, frente al 16,7% en el trimestre anterior, tras incrementarse un 0,9% entre el segundo y el tercer trimestre (+2,6% trimestral en el trimestre anterior).
La tendencia es similar en la provincia de Barcelona, que también experimenta una moderación en los precios y registra una variación de +12,4 % interanual nominal (frente al +13,4 % previo) y +1,4 % trimestral (+3,9 % previo).
Los máximos de la serie histórica en términos nominales son superados en 15 provincias. A Islas Baleares, Santa Cruz de Tenerife, Madrid, Pontevedra, Málaga, Valencia, Ourense, Melilla y Asturias se unen este trimestre Cantabria, Gipuzkoa, Alicante, Las Palmas, A Coruña y Granada. Sin embargo, descontando el efecto de la inflación, todas ellas, excepto Baleares, se mantienen por debajo de los máximos de sus series.
CAPITALES
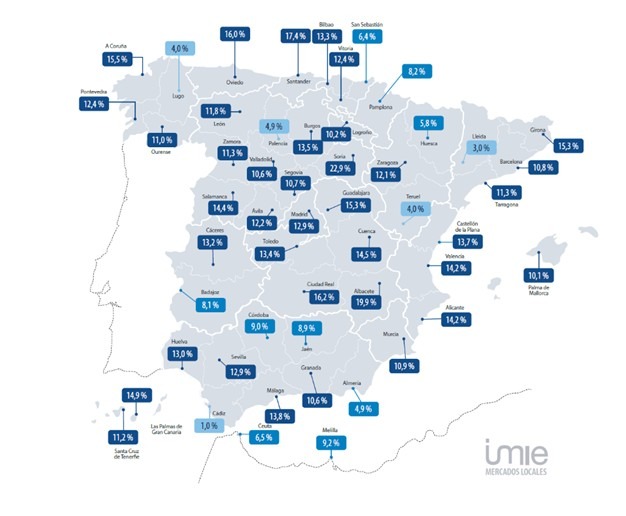
Hasta 39 capitales presentan, según las tasaciones de Tinsa by Accumin, incrementos de precio por encima del 10 % (frente a las 33 del trimestre anterior), si bien en 30 de ellas se registra una desaceleración del crecimiento y en 11 un mantenimiento de la intensidad observada el trimestre anterior.
Las capitales que más han aumentado sus precios se localizan en Soria (+22,9 %), Albacete (+19,9 %), Santander (+17,4 %), Ciudad Real (+16,2 %) y Oviedo (+16,0 %). En cuanto a los polos de empleo los precios en Madrid reducen su intensidad hasta +12,9 % interanual (frente a +15,7 % previo) y Barcelona acelera hasta +10,8 % interanual (frente a +9,2 % previo).
Las capitales que superan los máximos de la burbuja de 2007 en términos nominales son 13, frente a las 12 del trimestre previo. A Palma de Mallorca, Málaga, Madrid, Valencia, Pontevedra, Santa Cruz de Tenerife, La Coruña, San Sebastián, Melilla, Barcelona, Alicante y Sevilla se añade este trimestre Oviedo. Además, Santander, Ceuta y Las Palmas de Gran Canaria alcanzan el mismo nivel que este máximo.
Al descontar el efecto de la inflación, ninguna supera este límite en términos reales. La que más se aproxima es Palma, a -6,0 % de distancia.
El ranking de las capitales más caras supera la barrera de los 5.000 €/m² en San Sebastián (5.026 €/m²). Entre los 4.000 y los 5.000 €/m² se encuentran Madrid (4.765 €/m²) y Barcelona (4.616 €/m²), seguidas de Palma (3.551 €/m²), Bilbao (3.347 €/m²) y Málaga (3.003 €/m²).
OTRAS CIUDADES RELEVANTES Y ÁREAS METROPOLITANAS
La estadística IMIE Mercados Locales incluye también una relación de más de 70 municipios que, sin ser capital de provincia, son considerados mercados residenciales relevantes atendiendo a su densidad de población y su volumen de compraventas.
Los municipios analizados que han registrado mayores aumentos de precio, por encima del 20 % nominal, han sido Torrejón de Ardoz (+30,0 %) en Madrid, Sagunto (+25,7 %) en Valencia, Viladecans (+24,8 %) en Barcelona y Orihuela (+22,4 %) en Alicante. Se trata de municipios de áreas metropolitanas o municipios costeros con fuerte presión poblacional y del turismo.
El área metropolitana de Madrid refleja la tendencia general de desaceleración de los precios, aunque el nivel de los incrementos continúa siendo muy intenso y hasta 12 municipios aumentan sus precios con mayor intensidad que la capital. Destaca el crecimiento de Torrejón de Ardoz (+30,0 % interanual). Registraron crecimientos entre el 15 % y 20 % interanual en el tercer trimestre Coslada, Majadahonda, Alcalá de Henares, Fuenlabrada, Parla, Alcorcón, San Fernando de Henares, Leganés y Móstoles.
Más heterogénea es la evolución observada en el área metropolitana de Barcelona: 14 municipios desaceleran su crecimiento, 8 lo intensifican y 5 sostienen la intensidad del trimestre anterior) y con tasas de variación mayoritariamente inferiores al 10 %. Hasta 5 municipios superan el 12,4 % de la ciudad de Barcelona: Viladecans (+24,8 %), Montcada i Reixac (+13,6 %), Vilanova i la Geltrú (+13,3 %), Rubí (+13,3 %), Cerdanyola del Vallès (+12,0 %) y Ripollet (+10,5 %).
DISTRITOS DE LAS SEIS GRANDES CAPITALES
En la ciudad de Madrid se observa una tendencia generalizada a la desaceleración: 15 distritos desaceleran su crecimiento, 1 lo intensifica y 5 sostienen el ritmo registrado el trimestre anterior. Los distritos que registraron un crecimiento interanual superior al 15% son Puente de Vallecas, San Blas, Moratalaz, Retiro, Fuencarral-El Pardo, Latina, Tetuán, Hortaleza, Usera, Salamanca y Arganzuela.
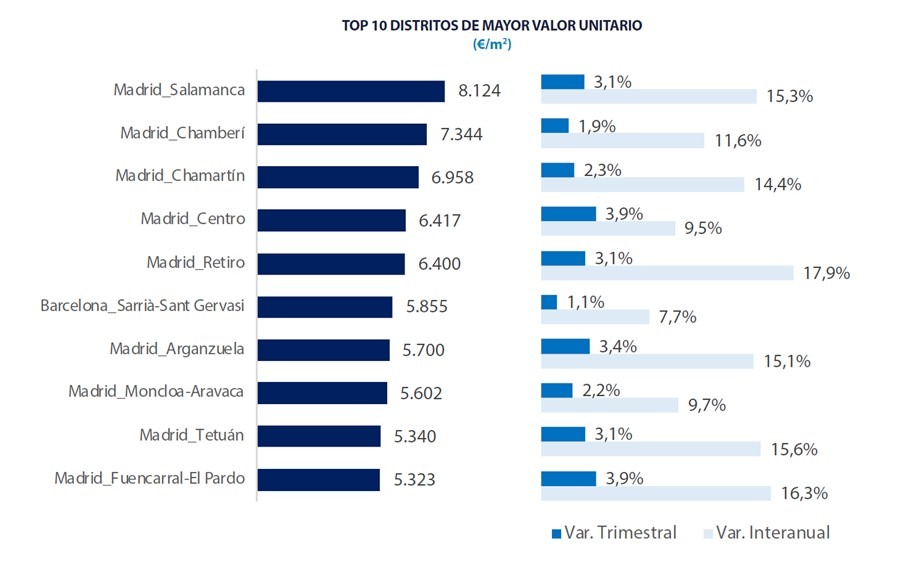
Los valores unitarios más elevados se localizan en Barrio de Salamanca (8.124 €/m²), Chamberí (7.344 €/m²) y Chamartín (6.958 €/m²).
En términos nominales, 17 de los 21 distritos totales superan los máximos de la burbuja de 2007, aunque, descontando la inflación, solo superan estos máximos Barrio de Salamanca, Chamberí y Chamartín, y Retiro.
En la Ciudad Condal, los distritos de Barcelona registran variaciones interanuales nominales entre +6,6 % y +12,3 %. Con aumentos interanuales superiores al 10 % destacan Sants-Montjuic, Sant Andreu, Nou Barris y Horta-Guinardó.
En siete de los diez distritos de la ciudad la vivienda supera los máximos de la burbuja de 2007, aunque en términos reales (neto de inflación) ningún distrito los alcanza, situándose los más próximos un 25 % por debajo.
Los distritos más caros de las grandes capitales se localizan en las ciudades de Madrid y Barcelona, a gran distancia del resto de capitales. Entre los 10 puestos superiores se encuentran 9 distritos de Madrid y 1 de Barcelona, con valores entre 5.300 y 8.200 €/m2. Barrio de Salamanca, en Madrid, ocupa el puesto número uno, seguido de Chamberí, Chamartín, Centro y Retiro. El distrito barcelonés de Sarrià-San Gervasi aparece en el puesto número 6 de este ranking.
El detalle de los distritos de Valencia, Sevilla, Zaragoza y Málaga está disponible en las pags 9 y 25-28 del informe completo IMIE Mercados Locales 3T.
INDICADORES FINANCIEROS Y DE ACTIVIDAD EN ESPAÑA 3er TRIMESTRE 2026
- Esfuerzo teórico anual: 36,9 % de la renta disponible del hogar medio.
- Importe medio de nuevas hipotecas:641€
- Cuota hipotecaria media: 835 €/mes.
- Compraventas / parque: 27 transacciones por cada 1.000 viviendas (39,9 en Alicante)
- Visados de obra nueva / parque: 4,7 visados por cada 1.000 viviendas. (11,1 en Guadalajara)
ESFUERZO TEÓRICO ANUAL DE COMPRA
La ratio de esfuerzo anual es un ejercicio teórico que simula el porcentaje de renta disponible que un hogar medio tendría que destinar al pago de la primera cuota de una hipoteca que cubre el 80% del valor de una vivienda media. Con ello se busca medir cómo de accesible es para un hogar medio el adquirir una primera vivienda en las distintas zonas del territorio nacional.
Los hogares residentes en España destinarían de media, según este indicador, un 36,9 % de su renta disponible al pago de la primera cuota anual de una hipoteca con las características mencionadas (frente al 35,7 % previo).
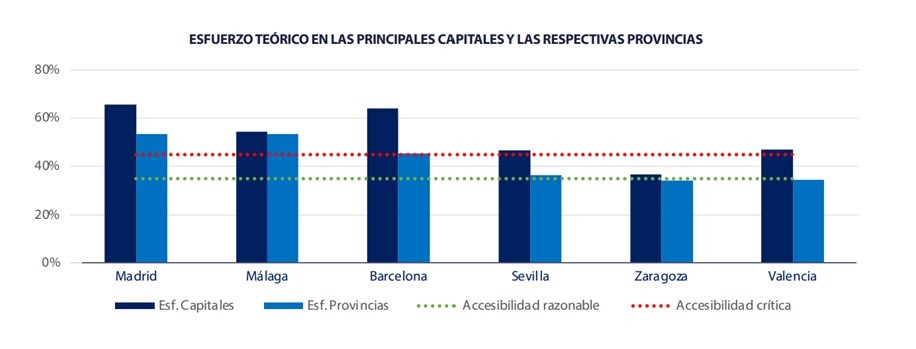
El número de provincias que superan el 35 % (nivel de esfuerzo considerado razonable) aumenta a 16 (frente a 14 el trimestre anterior), lideradas por Baleares (58,4%). Otras provincias con niveles críticos de esfuerzo (más de un 45 %) son Madrid (+53,5 %), Málaga (+53,3 %) y Barcelona (+45,2 %).
Cinco de las seis mayores capitales españolas por población superan también el 45 % de tasa de esfuerzo: Madrid (65,6 %), Barcelona (64,1 %), Málaga (54,5 %), Valencia (46,9 %) y Sevilla (46,6 %). Por su parte, Zaragoza supera la barrera razonable de esfuerzo con un valor de 36,7 %, aunque se mantiene levemente por debajo de la media nacional.
Otras capitales con problemas de accesibilidad para el hogar medio son San Sebastián (62 %), Palma de Mallorca (55 %), Cádiz (51 %) y Bilbao (46 %). Hasta 22 capitales registran tasas de esfuerzo superiores al 35 % considerado razonable.
El análisis específico por distritos revela tasas de esfuerzo que superan el 80 % de la renta disponible de un hogar residente en Ciutat Vella, en Barcelona (82,3 %) y el distrito Centro en Madrid (81,9 %). También superan la tasa del 65 % los distritos madrileños de Tetuán, Salamanca, Carabanchel. Usera, Chamberí, Arganzuela y Puente de Vallecas, así como el barcelonés de Sants-Montjuïc y Palma – Palmilla, en Málaga.
VARIACIÓN INTERANUAL 3er TRIMESTRE 2026
| CCAA | % interanual |
| C. Valenciana | 21,9% |
| Castilla La Mancha | 20,5% |
| Cantabria | 18,7% |
| País Vasco | 15,2% |
| Murcia | 14,8% |
| Islas Baleares | 14,3% |
| Islas Canarias | 14,1% |
| Castilla y León | 14,1% |
| Madrid | 13,1% |
| Cataluña | 12,6% |
| Aragón | 12,5% |
| Andalucía | 10,8% |
| Galicia | 10,7% |
| La Rioja | 10,4% |
| Melilla | 9,2% |
| Navarra | 9,2% |
| P. de Asturias | 6,7% |
| Ceuta | 6,5% |
| Extremadura | 3,4% |
VARIACIÓN INTERANUAL 3er TRIMESTRE 2026
| PROVINCIAS | %interanual | PROVINCIAS | %interanual | |
| Guipúzcoa | 25,0% | Vizcaya | 12,4% | |
| Toledo | 24,2% | Barcelona | 12,4% | |
| Valencia | 23,8% | Tarragona | 12,3% | |
| Albacete | 22,1% | Álava | 11,5% | |
| Cantabria | 18,7% | Ourense | 11,2% | |
| Alicante | 18,1% | Guadalajara | 10,9% | |
| Las Palmas | 17,4% | Teruel | 10,6% | |
| Salamanca | 16,9% | Soria | 10,4% | |
| Huelva | 15,9% | La Rioja | 10,4% | |
| Segovia | 15,3% | S.C. Tenerife | 9,9% | |
| Burgos | 15,2% | Ávila | 9,9% | |
| Castellón | 15,0% | Palencia | 9,8% | |
| R. Murcia | 14,8% | Melilla | 9,2% | |
| Granada | 14,4% | C.F.Navarra | 9,2% | |
| Islas Baleares | 14,3% | Lugo | 9,1% | |
| Málaga | 14,0% | Jaén | 9,0% | |
| León | 14,0% | Huesca | 8,3% | |
| Valladolid | 14,0% | Asturias | 6,7% | |
| Girona | 13,7% | Ceuta | 6,5% | |
| Sevilla | 13,6% | Lleida | 6,5% | |
| Ciudad Real | 13,3% | Zamora | 5,7% | |
| Madrid | 13,1% | Almería | 5,0% | |
| Zaragoza | 13,0% | Córdoba | 4,9% | |
| Cádiz | 12,8% | Badajoz | 3,4% | |
| Pontevedra | 12,7% | Cuenca | 3,4% | |
| A Coruña | 12,6% | Cáceres | 2,5% | |
VARIACIÓN INTERANUAL 3er TRIMESTRE 2026
| CAPITALES | % interanual | CAPITALES | % interanual | |
| Soria | 22,9% | León | 11,8% | |
| Albacete | 19,9% | Tarragona | 11,3% | |
| Santander | 17,4% | Zamora | 11,3% | |
| Ciudad Real | 16,2% | S.C. Tenerife | 11,2% | |
| Oviedo | 16,0% | Ourense | 11,0% | |
| A Coruña | 15,5% | Murcia | 10,9% | |
| Guadalajara | 15,3% | Barcelona | 10,8% | |
| Girona | 15,3% | Segovia | 10,7% | |
| Las Palmas G.C | 14,9% | Valladolid | 10,6% | |
| Cuenca | 14,5% | Granada | 10,6% | |
| Salamanca | 14,4% | Logroño | 10,2% | |
| Alicante | 14,2% | Palma de Mallorca | 10,1% | |
| Valencia | 14,2% | Melilla | 9,2% | |
| Málaga | 13,8% | Córdoba | 9,0% | |
| Castellón | 13,7% | Jaén | 8,9% | |
| Burgos | 13,5% | Pamplona | 8,2% | |
| Toledo | 13,4% | Badajoz | 8,1% | |
| Bilbao | 13,3% | Ceuta | 6,5% | |
| Cáceres | 13,2% | San Sebastián | 6,4% | |
| Huelva | 13,0% | Huesca | 5,8% | |
| Madrid | 12,9% | Palencia | 4,9% | |
| Sevilla | 12,9% | Almería | 4,9% | |
| Vitoria | 12,4% | Teruel | 4,0% | |
| Pontevedra | 12,4% | Lugo | 4,0% | |
| Ávila | 12,2% | Lleida | 3,0% | |
| Zaragoza | 12,1% | Cádiz | 1,0% |
Noticias de interés
Tinsa: La vivienda frena en agosto sin cambios respecto a julio