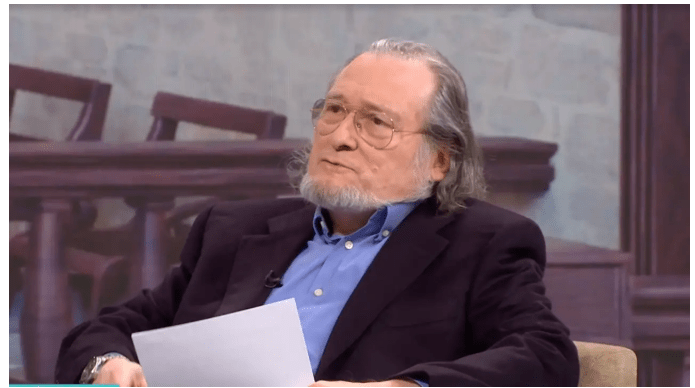
El economista Santiago Niño Becerra ha pronosticado, basándose en los datos del Banco de España y el CGPJ, una ola de desahucios para 2026-2027, similar a la se dio en 2008, lo cual sería un claro indicador de crisis económica.
La situación actual con los precios de la vivienda al alza, oferta insuficiente y una demanda creciente provocará que la capacidad de pago se agote, que crezca la morosidad, los negocios quiebren y finalmente se dé una avalancha de desahucios.
Caminamos hacia la morosidad
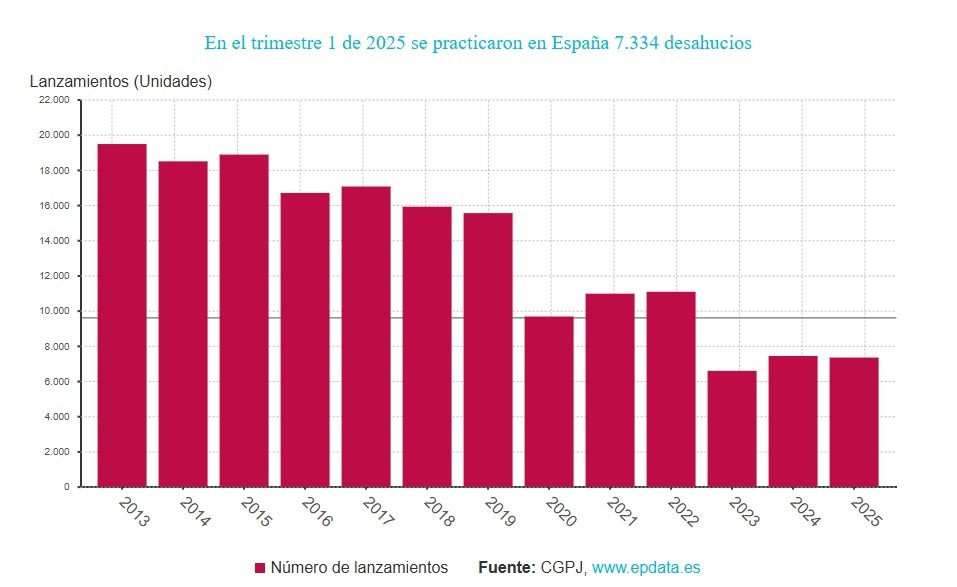
En el primer trimestre de 2025 los desahucios bajaron un 1,2% interanual alcanzándose los 7.334 desahucios en España. Sin embargo, los desahucios por impago de alquiler subieron un 3,7% interanual (5644 desahucios). Esto es precisamente lo que está tensionando el mercado. Llegará un momento que las rentas de alquiler superen la capacidad de gasto de las familias. Alta morosidad significa desahucios en crecimiento. A pesar de que el número global de desahucios ha disminuido, las familias siguen apuradas a la hora de pagar el alquiler residencial. El Banco de España considera que los hogares mantienen bajos niveles de endeudamiento, pero alerta del repunte incipiente de morosidad ligado al crédito residencial.
No hay oferta y hay mucha demanda de viviendas
Para Niño Becerra si bien no hay burbuja inmobiliaria, si hay precios disparados. Y es que hay oferta suficiente de viviendas. Nuestro parque público habitacional es de un 1,5% frente al 9% de Europa Hacen falta entre 450 000 y 600 000 viviendas en España, para cubrir la demanda.
En grandes comunidades como Madrid , Cataluña y Baleares los precios de los alquileres crecieron un 30% en dos años. La deuda por impagos media crece. Para Niño Becerra “la estabilización será en las nubes”, precios altos continuos acompañados de impagos.
Miedo de los bancos a lo que se avecina
En este panorama de riesgos sistémicos, los bancos se sienten vulnerables en sus créditos hipotecarios y de alquiler y buscan seguridad, aumentando sus requisitos de capital durante períodos de auge económico y reduciendo estos requisitos durante las crisis. Ante la previsión de aumento de los desahucios, el gobierno, por su parte, suspendió los desahucios de los más vulnerables hasta 2025 y prorrogó hasta enero de 2026 y trata de compensar a los arrendadores. Estas medidas, sin embargo, no están frenando la subida de los lanzamientos por impago.
En conclusión, Niño Becerra plantea que a pesar de no colapsar el mercado hipotecario como en 2008, el debilitamiento de los bancos, la recesión y el desempleo pueden llegar a materializarse por otras vías. Es decir, vivimos un mercado hipotecariamente equilibrado pero arrendaticio en punto de ebullición.
Noticias de interés