A continuación analizamos un video en youtube del economista, profesor de universidad y divulgador Juan Ramón Rallo donde aborda las causas de la escasa oferta de viviendas en España en 2025.
Los precios de la vivienda suben en España porque la demanda de vivienda crece más rápidamente que la oferta. Pero ¿por qué la oferta de nueva vivienda no es capaz de aumentar suficientemente dentro de nuestro país? ¿Cuáles son las causas que están maniatando un incremento suficiente de la oferta de nueva vivienda como para reducir los precios de la vivienda en España?
La causa fundamental que explica el progresivo aumento de los precios de la vivienda y del alquiler en España es que la demanda de nuevas viviendas aumenta a un ritmo bastante superior a la oferta de nuevas viviendas y cuando la demanda de un bien en este caso la demanda de vivienda supera la oferta su precio sube. Pero ¿que hay detrás de esta imposibilidad de la oferta de igualarse a la demanda?
El BBVA research ha publicado un exhaustivo informe sobre las razones que determinaban el raquítico ritmo de aumento de la oferta de vivienda en nuestro país y cuáles son esas razones. Se trata fundamentalmente de seis problemas que podemos dividir en dos grupos. Por un lado, aquellos problemas originados en la política y en el sector público que están frenando y obstaculizando el aumento de la oferta de vivienda en España, y por otro lado, aquellos problemas propios del sector privado que también están frenando, obstaculizando el aumento de la oferta de vivienda en nuestro país.
A continuación publicamos un enlace al video ¿Por qué no aumenta la oferta de vivienda en España 2025?
Problemas del sector público que ralentizan el aumento en la oferta de viviendas
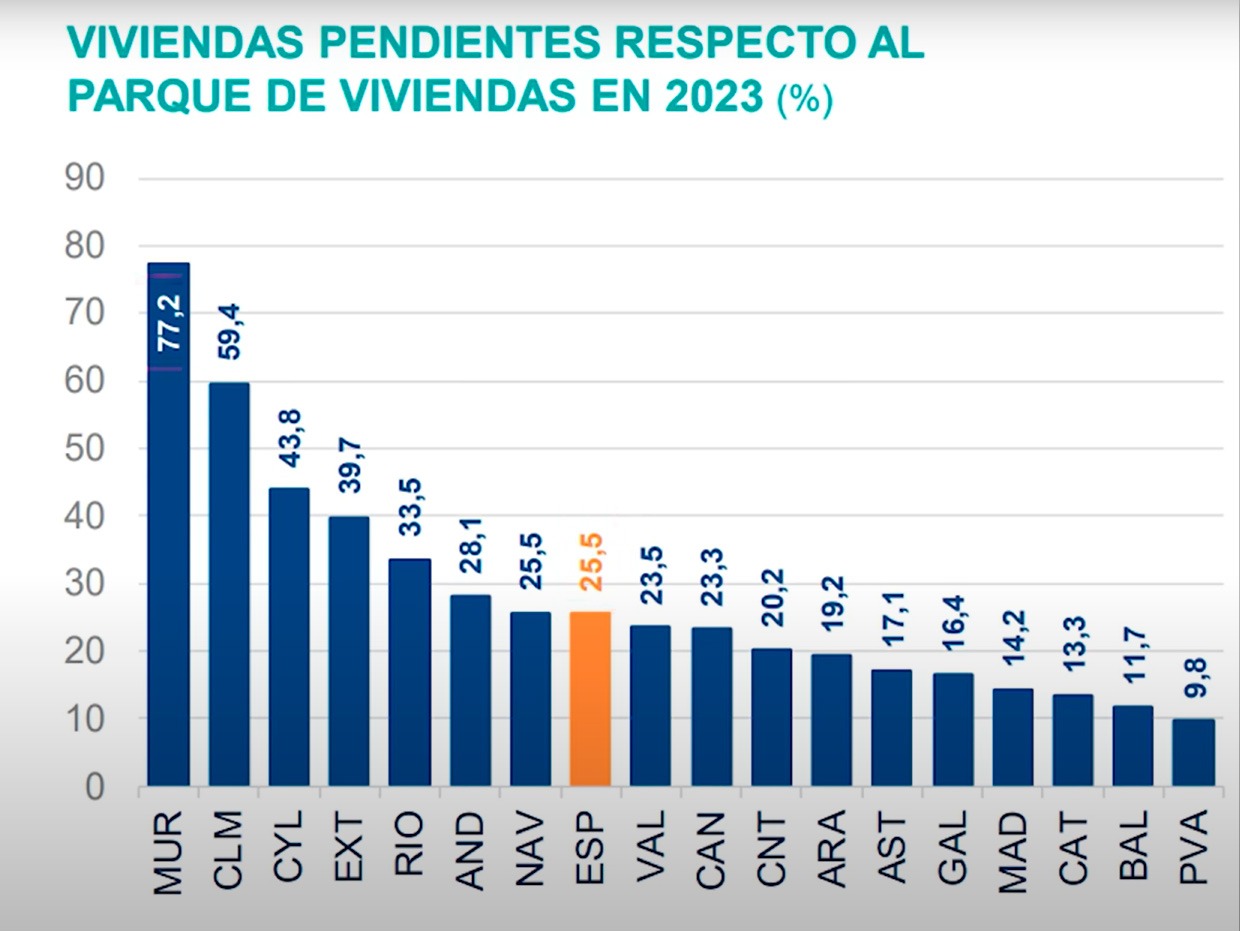
- El primer problema es la escasez de suelo finalista, es decir, la escasez de suelo listo para iniciar una promoción de construcción de nueva vivienda. Los ayuntamientos no están habilitando suelo para la construcción de nuevas viviendas por la vía de reformar sus planes urbanísticos, muchos de los cuales fueron elaborados hace más de 30 años. Ni siquiera estamos hablando de poder urbanizar el suelo hoy declarado no urbanizable, sino de poder urbanizar el suelo que el propio ayuntamiento en su plan urbanístico declara urbanizable. Si los ayuntamientos completaran sus procesos para que el sector privado pudiera construir allí donde los propios ayuntamientos declaran que potencialmente se puede construir, el stock de vivienda en España, solo con eso, podría incrementarse en un 26%. Un aumento que no se produce porque a los ayuntamientos no les da la gana de terminar de habilitar que el sector privado pueda construir en ese suelo que ellos declaran urbanizable.
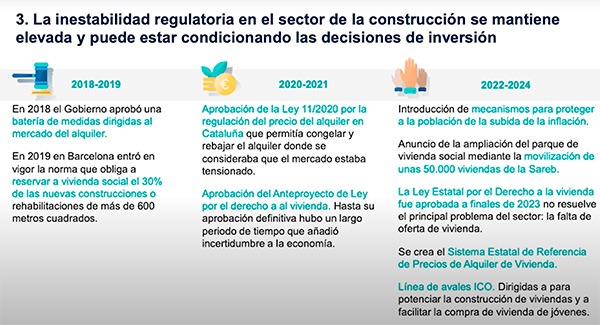
- Segundo problema: incertidumbre regulatoria. Se han ido produciendo cambios normativos en sector de la vivienda desde el año 2018 con una batería de medidas dirigidas al mercado del alquiler en el año 2018 , la obligación en Barcelona de reservar a vivienda social el 30% de las nuevas construcciones o rehabilitaciones de más de 600 m2 en 2019, la regulación del precio del alquiler en Cataluña que introdujo a partir de 2022 mecanismos para proteger a la población de la subida de la inflación o y a finales de 2023 La ley Estatal por el derecho a la vivienda. Todo esto ha cambiado de una manera muy profunda la arquitectura normativa del sector de la vivienda, y en la medida en que esto va cambiando, las amenazas de que siga cambiando siguen muy presentes y se reduce el apetito de muchos inversores a colocar su capital en el sector de la vivienda.
- Tercer problema atribuible al sector público: los fortísimos recortes en el presupuesto Estatal para la construcción de nueva vivienda. Entre el año 95 y el año 2002 se construyeron cada año en promedio unas 50.000 o 60.000 viviendas de protección oficial y entre 2002 y 2007 se llegaron a construir de media 880,000 viviendas protegidas anuales. Sin embargo, entre 2013 y 2022 apenas se han construido 10.000 viviendas anuales de protección oficial. La diferencia acumulativa es brutal. Nos encontramos en una paradoja, el sector público no permite o dificulta mucho que el sector privado construya, pero a su vez, tampoco se encarga él de construir y claro, si el sector privado no puede construir o le cuesta mucho construir y el sector público no construye pues entonces no hay aumento de la oferta de vivienda en España y a poco que crezca la demanda el precio se dispara.
Problemas propios del sector privado que están obstaculizando el aumento de la oferta de vivienda
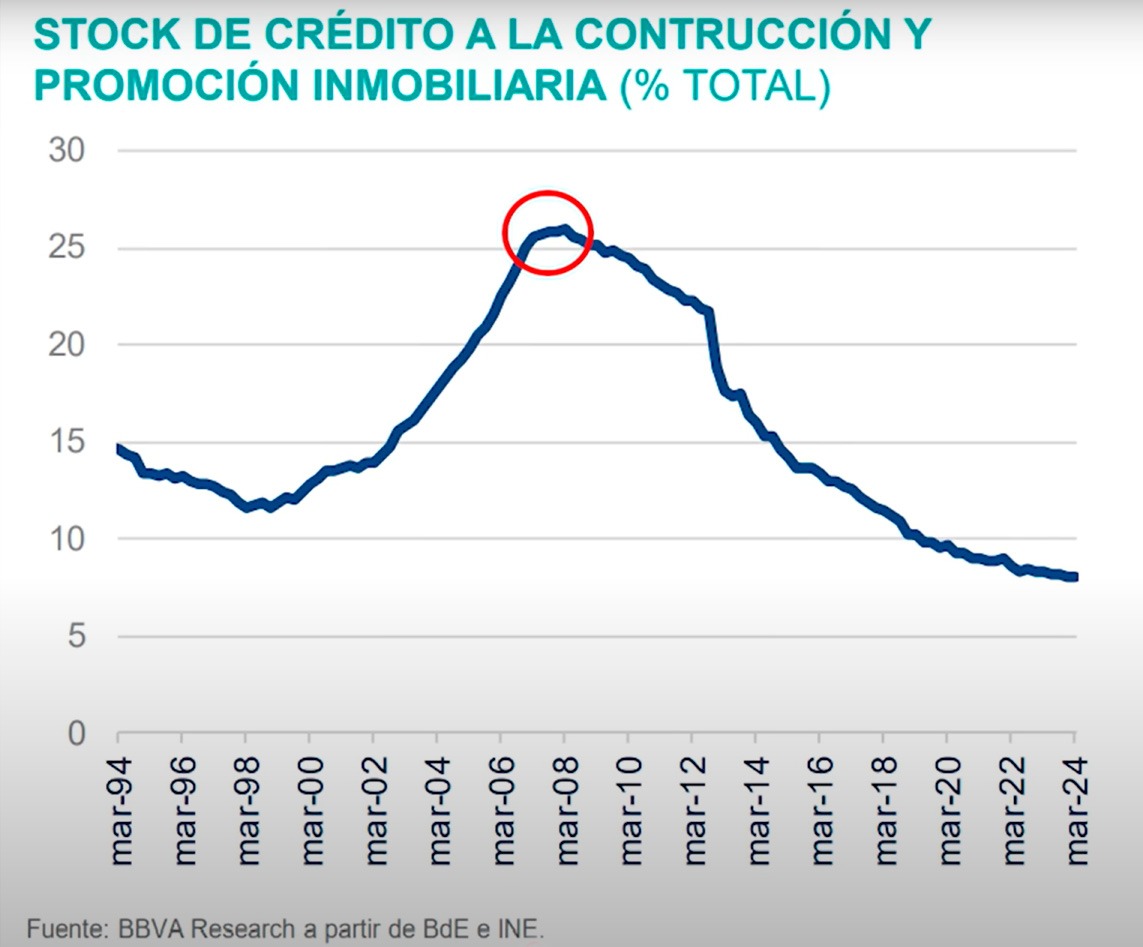
- Primer problema atribuible al sector privado la falta de financiación para la construcción de nueva vivienda. Después de la burbuja inmobiliaria y de la crisis financiera de 2007-2008, la banca española, que llegó a tener mucha exposición a la financiación de actividades relacionadas con la construcción de vivienda, cortó en seco el grifo del crédito a las promotoras inmobiliarias. El crédito a la promoción y a la construcción de vivienda, que llegó a representar el 25% de todo el activo del sistema bancario, ahora mismo constituye menos del 10%, el porcentaje más bajo con diferencia de los últimos 30 años. Y lo peor es que no hay ningún viso de que vaya a recuperarse ,de que vaya a revertirse esta tendencia. Si las empresas que promueven y construyen nueva vivienda no obtienen financiación para hacerlo, pues se promueven y se construyen muchas menos viviendas El peso que tiene el sector de la construcción dentro del PIB español ronda el 5% cuando en tiempos normales estaba en el 8% y durante la burbuja llegó a ser el 11%. La banca después de su mala experiencia durante la burbuja no quiere saber nada o casi nada de financiar a promotores y constructores Y ese es un espacio que según el propio BBVA research está siendo progresivamente ocupado, y menos mal, por fuentes de financiación no bancarias
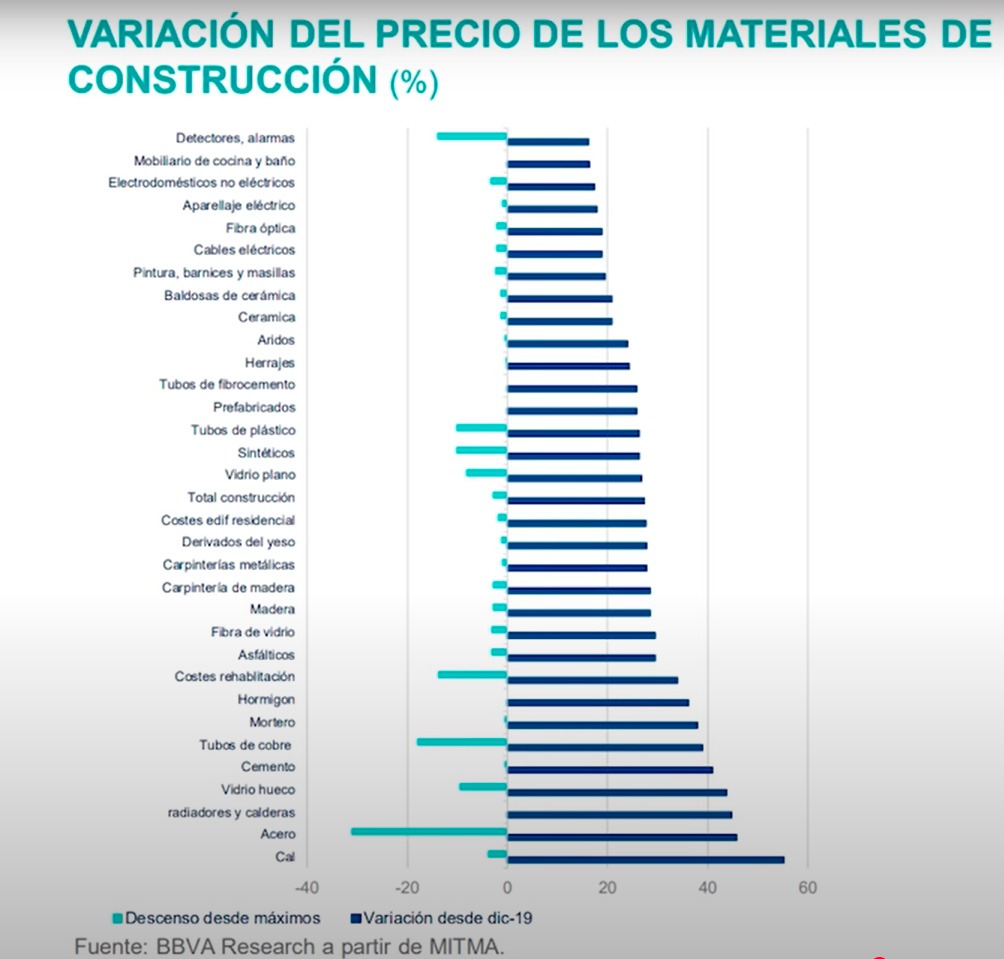
- Segundo problema dentro del sector privado que dificulta y que obstaculiza el incremento de la oferta de vivienda en España es la escasez, y por consiguiente el encarecimiento, de los inputs fundamentales dentro del proceso de construcción de nueva vivienda . Se hace referencia tanto a los materiales de construcción como a la mano de obra cualificada adaptada a la construcción.Todos los materiales indispensables para la construcción se han encarecido desde el año 2019 entre un 15 y un 50% Es verdad que algunos de ellos se han abaratado desde máximos es decir que llegaron a subir todavía más, pero aún así, incluso los que se han abaratado desde máximos, acumulan subidas muy importantes desde el año 2019, Algunos de los materiales que más se han encarecido entre un 40 y un 50 % son materiales tan básicos como el hormigón, mortero, tubos de cobre, cemento o acero. A su vez las vacantes laborales en el sector de la construcción se han multiplicado por cuatro desde el año 2016. Las personas que siguen trabajando en el sector de la construcción cada vez están más envejecidas. Por ejemplo, en el año 2007 la mayoría de albañiles tenían menos de 44 años, hoy en cambio la mayoría tienen más de 45 años; un proceso de envejecimiento que también se observa aunque no de manera tan acusada como con los albañiles en otras profesiones como peones electricistas fontaneros o pintores. Por tanto, cada vez menos trabajadores y más envejecidos.
- El tercer problema propio del sector privado es el estancamiento de la productividad dentro de la industria de la construcción. Actualmente, la productividad de la construcción se halla muy cerca de los mínimos del año 2007 y es un 25% inferior a la del resto de la economía. A pesar de que durante la crisis inmobiliaria se destruyeron la mayoría de empresas menos productivas del sector de la construcción, la moderada reactivación del sector no ha ido de la mano de un crecimiento de las empresas más productivas, sino de la aparición de otras nuevas empresas poco productivas. La productividad, el valor añadido que generamos por hora trabajada está estrechísima relacionado con la energía para producir una vivienda y sin los materiales y la mano de obra, la energía se ha encarecido. Por lo tanto, la escasa construcción de nueva vivienda va asociada a un fuerte aumento de sus costes
En resumen: el sector privado tiene dificultades para aumentar la oferta de vivienda asequible porque sus inputs, la mano de obra, los materiales y la financiación se han encarecido. El sector no ha sido capaz de sacar un mayor partido a esos inputs y aumentar la productividad. Además, el sector público no deja de colocarle palos en la rueda al sector privado, no habilitando suelo finalista o cambiando continuamente el marco regulatorio para volver más complicado operar en ese sector y, por tanto, dificulta todavía más su actividad.