Cuando varias personas comparten la propiedad de un inmueble, puede surgir la necesidad de poner fin a esa situación de copropiedad. Una de las soluciones más habituales es la adjudicación del inmueble a uno de los comuneros, una operación mediante la cual uno de los titulares pasa a ser propietario único a cambio de compensar económicamente al resto por el valor de sus derechos.
Esta alternativa aparece con frecuencia en casos de extinciones de condominio y disolución de gananciales, como ocurre tras una separación o divorcio cuando una de las partes quiere conservar la vivienda común, o en herencias en las que uno de los familiares pretende quedarse con el inmueble.
El objetivo es evitar la venta a un tercero, pero para que la operación sea viable es necesario que exista capacidad económica para asumir el pago, una valoración objetiva del inmueble y una correcta gestión de posibles cargas, especialmente si existe una hipoteca.
Contenido
Una solución útil cuando existe interés real por conservar la vivienda
La adjudicación tiene sentido cuando uno de los propietarios tiene un motivo claro para mantener el inmueble y puede asumir la compensación correspondiente.
Puede resultar conveniente cuando la vivienda tiene un valor sentimental, cuando uno de los comuneros reside en ella o cuando la venta en el mercado no es la opción más favorable. Sin embargo, la voluntad de quedarse el inmueble no es suficiente: debe existir una solución económica y jurídica viable.
Si no hay acuerdo sobre el precio, si el interesado no puede pagar o si quedan obligaciones pendientes sin resolver, la operación puede convertirse en una fuente de conflictos.
Cómo se determina la cantidad que debe recibir el resto de propietarios
El importe de la compensación parte del valor del inmueble y del porcentaje de propiedad de cada comunero. Por ejemplo, si dos personas son titulares al 50 %, quien se queda la vivienda deberá abonar al otro el valor correspondiente a su mitad.
No obstante, el cálculo puede verse afectado por otros elementos, como una hipoteca pendiente, reformas abonadas por uno de los titulares, gastos asumidos de forma desigual o el uso exclusivo de la vivienda por una de las partes.
Por este motivo, una tasación o valoración profesional aporta seguridad y evita discusiones sobre precios arbitrarios. En operaciones relevantes, contar con un informe pericial puede facilitar un acuerdo y reducir el riesgo de un procedimiento judicial.
La regulación catalana apuesta por el valor pericial
El Código civil de Cataluña contempla reglas específicas para estos supuestos. Su artículo 552-11 establece que, cuando un bien sea indivisible o su división provoque un perjuicio importante, puede adjudicarse al cotitular interesado que pague al resto el valor pericial de su participación.
La norma ofrece una solución práctica para inmuebles como viviendas, que normalmente no pueden dividirse físicamente. Si varios comuneros quieren quedarse el bien, la regulación atiende a criterios como la mayor participación. Cuando existe igualdad entre los interesados, puede llegar a decidirse mediante sorteo.
Además, el régimen catalán permite que el titular con cuatro quintas partes o más de las cuotas pueda solicitar la adjudicación total, siempre que abone al resto el valor correspondiente a sus derechos.
Hipoteca y obligaciones con el banco: un punto clave
Uno de los errores más habituales es pensar que adjudicar la vivienda elimina automáticamente las obligaciones financieras asociadas.
Si existe un préstamo hipotecario, la persona que deja de ser propietaria no queda liberada de la deuda simplemente porque haya cedido su parte. La entidad bancaria debe aceptar expresamente la modificación del préstamo o la salida del deudor.
Por ello, cualquier adjudicación con hipoteca debe coordinarse con el banco mediante una novación u otra solución que garantice que la responsabilidad queda correctamente atribuida.
Escritura pública, Registro y protección de las partes
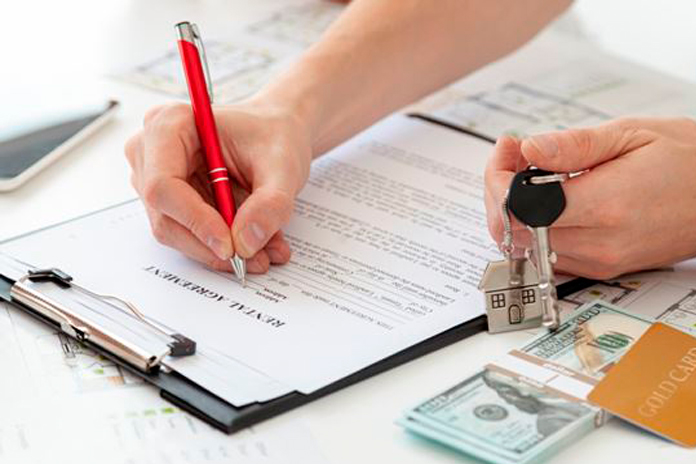
La adjudicación debe formalizarse mediante escritura pública e inscripción registral para que la nueva titularidad quede reflejada correctamente.
Cuando la compensación económica no se paga inmediatamente, es recomendable establecer garantías que protejan al propietario que transmite su parte, como reconocimientos de deuda u otras medidas legales.
Una operación mal documentada puede generar problemas posteriores, especialmente si el pago queda pendiente o aparecen reclamaciones entre los antiguos copropietarios.
Fiscalidad: una operación que debe analizarse con detalle
Las consecuencias fiscales dependen de cómo se configure la operación. En determinados supuestos de extinción de condominio correctamente planteada, puede tributar de forma distinta a una compraventa ordinaria.
La proporcionalidad entre las cuotas, la indivisibilidad del inmueble y la ausencia de excesos injustificados son factores relevantes. Una escritura mal planteada puede provocar que la Administración tributaria considere que existe una transmisión diferente a la pretendida.
Por ello, es recomendable revisar previamente el impacto fiscal antes de firmar.
Una herramienta para resolver copropiedades bloqueadas
La adjudicación a un comunero puede ser una vía eficaz para terminar con una propiedad compartida cuando una persona quiere conservar el inmueble y puede compensar al resto.
En resumen, un comunero puede quedarse con la vivienda siempre que pague la parte correspondiente a los demás, exista una valoración objetiva y se resuelvan correctamente las cargas. Si hay varios interesados, se aplican los criterios legales; si existe hipoteca, debe intervenir la entidad financiera; y si la compensación se aplaza, es fundamental establecer garantías para evitar futuros conflictos.
Noticias de interés
Guía Tributaria 2025 como tributa una vivienda según el uso que le des