La Comisión Nacional de los Mercados y la Competencia (CNMC) en su “Estudio sobre la transformación urbanística del suelo para vivienda”en su apartado 4, sobre cuestiones económicas, pone el foco en una idea central: la disponibilidad de suelo no depende únicamente de cuánto terreno existe, sino de cuánto puede transformarse realmente en suelo residencial y de la rapidez con la que puede hacerse.
Contenido
El suelo es un factor clave para construir vivienda
El suelo tiene unas características que lo hacen especialmente relevante: es escaso, inmóvil, heterogéneo, duradero y un importante depósito de valor. Además, cada parcela tiene unas características y una localización determinadas, por lo que no todas son sustituibles entre sí.
Para la CNMC, estas particularidades pueden generar fallos de mercado, posiciones monopolísticas y desequilibrios territoriales, lo que explica la existencia de regulación urbanística.
No todo el suelo disponible sirve para construir viviendas
Una de las principales conclusiones del informe es que la existencia física de suelo no equivale a disponibilidad efectiva para construir.
Para que un terreno pueda convertirse en una vivienda debe superar diferentes fases: clasificación urbanística, urbanización, obtención de servicios e infraestructuras y, finalmente, los permisos necesarios para edificar.
Por tanto, la disponibilidad de suelo residencial depende de su situación urbanística, los costes, los plazos de transformación, las expectativas de los propietarios y promotores y su adecuación a la demanda.
La regulación urbanística limita la oferta efectiva
Aunque España dispone de una elevada superficie de suelo, la regulación determina qué terrenos pueden urbanizarse y cuándo.
Según los datos analizados por la CNMC, más del 95% del suelo nacional incluido en el Sistema de Información Urbana está clasificado como no urbanizable. En las grandes áreas urbanas, el porcentaje supera el 82%. El suelo urbanizable representa alrededor del 6,3% y el urbano no consolidado cerca del 1%.
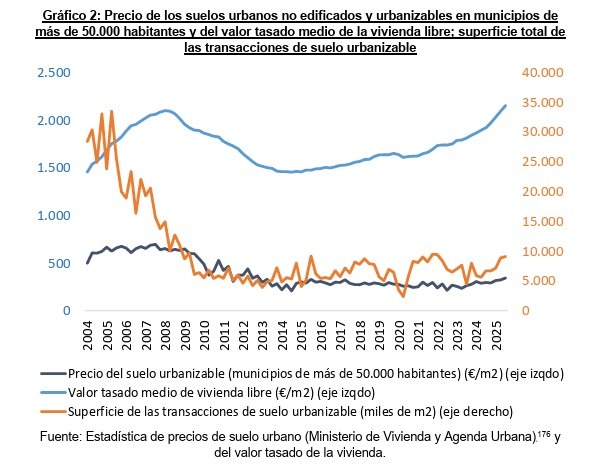
Esto significa que la cantidad de suelo físicamente existente no es el indicador adecuado para medir la capacidad real de generar nueva vivienda.
Los plazos de transformación son uno de los principales obstáculos
El informe destaca que convertir un terreno en un solar listo para construir puede requerir largos periodos de tiempo, especialmente cuando es necesario modificar o desarrollar el planeamiento urbanístico.
La antigüedad de muchos planes es significativa: solo el 25% de los municipios con planeamiento había aprobado su plan después de 2010, mientras que casi la mitad de los planes tienen más de 25 años.
La CNMC señala ejemplos especialmente llamativos en grandes ciudades: el Plan General de Madrid data de 1997, el de Valencia de 1989 y el de Barcelona de 1976.
La oferta de suelo responde lentamente a la demanda
La oferta de suelo es poco flexible a corto plazo porque urbanizar requiere tiempo, financiación, permisos y coordinación entre diferentes agentes.
Cuando aumenta la demanda de vivienda, la oferta no puede reaccionar inmediatamente aumentando el número de viviendas. Por ello, el ajuste se produce inicialmente sobre todo a través de los precios.
A largo plazo, si se consigue aumentar el suelo urbanizado y la construcción, la oferta puede responder mejor y contribuir a moderar el crecimiento de los precios.
El suelo puede llegar a representar el 45% del precio de la vivienda
El informe destaca el peso económico del suelo en el coste residencial. Según un estudio citado por la CNMC, el suelo puede representar hasta el 45% del precio de una vivienda.
Por ello, las condiciones que determinan su disponibilidad y transformación tienen una incidencia directa sobre el coste final de la vivienda nueva.
El parque de vivienda nueva sigue muy por debajo de los niveles históricos
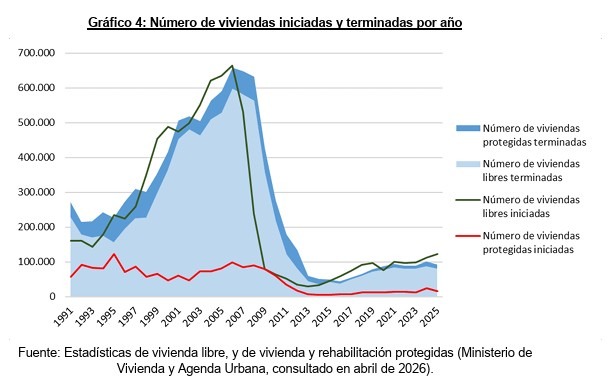
La construcción residencial sufrió un fuerte desplome tras la crisis financiera de 2008 y, según la CNMC, la producción de vivienda nueva continúa en niveles muy inferiores a los registrados históricamente, tanto en vivienda libre como protegida. En 2026 el deficit de viviendas se prevé de 700.000.
Además, aunque existen importantes bolsas de vivienda previstas en el planeamiento, su transformación en viviendas reales no es inmediata y puede prolongarse durante años.
Hay muchas viviendas previstas, pero una gran parte sigue pendiente
Los datos del Sistema de Información Urbana muestran que en España estaban previstas, a partir de 2023, 9,35 millones de viviendas, equivalentes al 35% del parque existente en 2021.
Sin embargo, 6,78 millones estaban todavía pendientes, lo que supone aproximadamente el 73% de las viviendas previstas.
En las áreas urbanas, de las casi 5 millones de viviendas previstas, 3,31 millones permanecían pendientes, el 66%.
La propiedad del suelo también condiciona su desarrollo
Tras la crisis de 2008 se produjo una profunda transformación de la propiedad del suelo: los terrenos pasaron de promotores a bancos, posteriormente a la Sareb y a fondos internacionales.
La CNMC recoge estudios que apuntan a que estos cambios de propiedad pueden haber contribuido a ralentizar el desarrollo de determinados terrenos debido a litigios, cambios de equipos gestores, falta de continuidad en los proyectos y una mayor orientación hacia la venta de activos en lugar de su desarrollo.
Las Administraciones tienen un papel relevante
Aunque el suelo potencialmente urbanizable está principalmente en manos privadas, las Administraciones Públicas tienen una presencia importante, especialmente en el suelo urbano no edificado.
El informe señala que en grandes ciudades como Madrid, Barcelona, Sevilla o Zaragoza las Administraciones controlan aproximadamente la mitad de este tipo de suelo.
Una regulación más restrictiva reduce la capacidad de construir
Una de las conclusiones económicas más importantes del estudio es que cuanto más restrictiva y lenta es la regulación urbanística, menor tiende a ser la capacidad de la oferta de vivienda para responder a aumentos de la demanda.
La evidencia internacional analizada por la CNMC apunta a que una mayor dificultad para urbanizar o conseguir licencias se relaciona con una menor elasticidad de la oferta y, por tanto, con mayores aumentos de precios y mayor volatilidad.
El problema de la vivienda tiene consecuencias económicas más amplias
La CNMC advierte de que la escasez y el encarecimiento de la vivienda no son únicamente un problema social.
Los precios elevados pueden dificultar la movilidad laboral, reducir la productividad, limitar el acceso de las empresas al talento, desplazar otras actividades económicas y reducir los recursos disponibles para consumo e inversión.
En las zonas con mayor productividad, una oferta insuficiente de vivienda puede impedir que las ciudades alcancen su escala económica óptima.
Conclusión: el problema no es solo cuánto suelo existe, sino cuánto puede movilizarse
La conclusión que se desprende del informe es que España no debe medir la disponibilidad de suelo únicamente por su superficie física. Lo relevante es cuánto suelo puede convertirse efectivamente en solares y viviendas, con qué costes, en qué plazos y con qué grado de seguridad jurídica.
En este sentido, la lentitud del planeamiento, los procesos de transformación urbanística, la regulación, la financiación, la estructura de propiedad y la capacidad de los promotores para desarrollar los terrenos condicionan directamente la oferta de vivienda.
Por ello, una mayor flexibilidad y agilidad en la transformación del suelo podría contribuir a aumentar la oferta residencial y reducir la presión sobre los precios, aunque el propio informe recuerda que el suelo no es el único factor que explica el problema de acceso a la vivienda.
Enlace al informe completo de CNMC: “Estudio sobre la transformación urbanística del suelo para vivienda”
Noticias de interés
Competencia pide agilizar las trabas urbanísticas para impulsar la vivienda