La crisis de acceso a la vivienda continúa agravándose en España. El Banco de España , en su informe anual 2025, estima que entre 2021 y 2025 se ha acumulado un déficit cercano a las 750.000 viviendas, consecuencia de una demanda residencial que crece mucho más rápido que la capacidad constructiva del país. El organismo advierte de que este desequilibrio se ha convertido en uno de los principales retos económicos y sociales de España.
Según recoge el Informe Anual 2025 de la institución, la creación de nuevos hogares volvió a superar ampliamente la producción de vivienda durante el pasado ejercicio. Mientras se formaron alrededor de 240.000 hogares, apenas se finalizaron unas 92.000 viviendas, una cifra incluso inferior a la del año anterior.
Contenido
Una demanda disparada frente a una construcción insuficiente
El supervisor financiero atribuye buena parte de las tensiones del mercado a la incapacidad de la oferta para responder al crecimiento demográfico, la fortaleza de la economía y la mejora de las condiciones de financiación.
En este contexto, el mercado residencial ha vivido una nueva etapa expansiva. Las compraventas de viviendas aumentaron un 12,1% en 2024 y un 5,1% en 2025, superando las 750.000 operaciones anuales. Paralelamente, el crédito hipotecario recuperó dinamismo, con un crecimiento del 27,5% en la nueva financiación concedida para adquisición de vivienda.
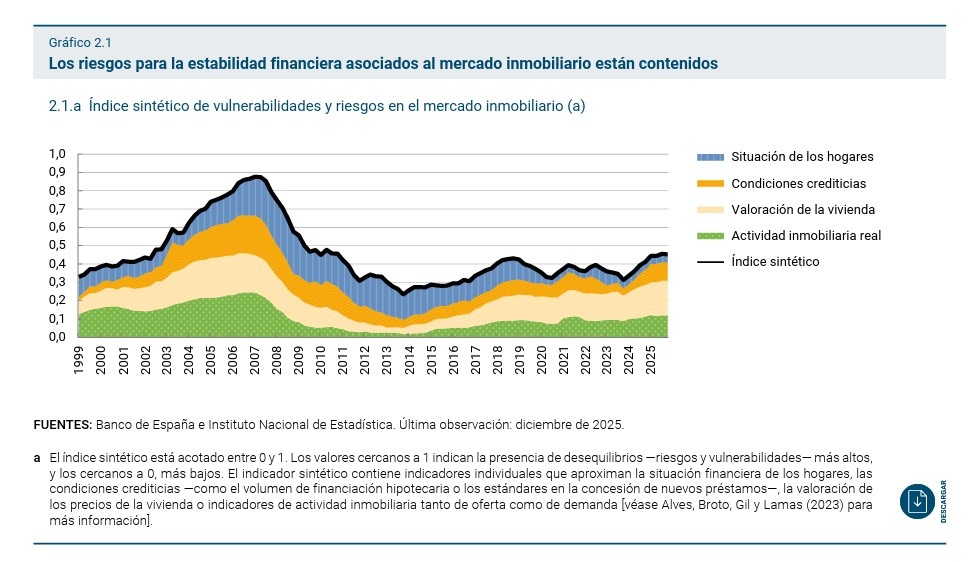
Sin embargo, el Banco de España subraya que, a diferencia de lo ocurrido durante la burbuja inmobiliaria previa a la crisis financiera, los indicadores actuales no reflejan desequilibrios financieros significativos ni un exceso de endeudamiento generalizado.
Jóvenes e inmigrantes, los colectivos más afectados
El informe pone el foco en las crecientes dificultades de acceso a la vivienda que sufren los hogares con menores ingresos, especialmente los jóvenes y la población de origen extranjero.

Durante los últimos años, los precios de compra y alquiler han avanzado a un ritmo superior al crecimiento de las rentas familiares, elevando notablemente el esfuerzo económico necesario para acceder a una vivienda.
La ratio entre el precio de compra y la renta disponible alcanza los 4,3 años para el conjunto de los hogares, pero aumenta hasta 7,1 años entre los jóvenes y hasta 7,6 años entre los hogares de origen extranjero. Estas dificultades se reflejan también en la baja emancipación juvenil: en 2024 solo el 31,5% de los menores de 35 años vivía de forma independiente, muy lejos de los niveles registrados antes de la crisis financiera.
El mercado del alquiler concentra gran parte de las tensiones. Más de la mitad de los menores de 30 años residen en viviendas arrendadas, mientras los nuevos contratos siguen registrando fuertes incrementos de precio en numerosas ciudades.
Falta de suelo, burocracia y escasez de mano de obra
Para explicar la limitada respuesta de la construcción residencial, el Banco de España identifica diversos obstáculos estructurales.
Entre ellos destacan la escasez de suelo urbanizable, los prolongados plazos administrativos para desarrollar nuevos proyectos y las dificultades derivadas de la planificación urbanística. A estos factores se suman problemas propios del sector constructor, como la falta de trabajadores cualificados, la reducida dimensión empresarial de muchas compañías y unos niveles de productividad insuficientes.
La institución también señala que determinadas dinámicas de demanda contribuyen a reducir la oferta disponible para residencia habitual. En algunas zonas costeras y destinos turísticos, las compras realizadas por extranjeros no residentes y el crecimiento del uso turístico de las viviendas limitan el stock accesible para los residentes locales.
Un problema que amenaza el crecimiento económico
Más allá de sus implicaciones sociales, el Banco de España advierte de que la escasez de vivienda puede acabar condicionando el crecimiento económico del país.
El incremento del esfuerzo financiero necesario para acceder a una vivienda reduce la capacidad de ahorro de las familias, limita el consumo y dificulta la movilidad laboral. Además, la persistencia de precios elevados puede aumentar las situaciones de vulnerabilidad social y profundizar las desigualdades entre generaciones.
Por ello, el organismo insiste en que la prioridad debe centrarse en aumentar de forma sostenida la oferta residencial, tanto pública como privada. Asimismo, considera imprescindible reforzar la coordinación entre administraciones para agilizar el desarrollo de suelo, acelerar los procesos urbanísticos y ampliar el parque de vivienda asequible.
Aunque reconoce que en los últimos años se han puesto en marcha diversas iniciativas para incrementar la construcción residencial, el Banco de España considera que su impacto sigue siendo insuficiente frente a la magnitud del déficit acumulado. En consecuencia, reclama actuaciones más ambiciosas para corregir un desequilibrio que amenaza con prolongarse durante los próximos años.
Enlace directo al Informe Anual del Banco de España 2025
Noticias de interés
El tope de alquileres lastra el mercado de la vivienda, menos ofertas y precios más caros