Fedea (Fundación de Estudios de Economía Aplicada) publica su informe “Seguimiento de las reformas del Plan de Recuperación y otras medidas estructurales”, en el que aborda las reformas implementadas en los últimos años por el Gobierno, y las que se planificaron pero no llegaron a aprobarse.
Contenido
Desvinculación del IRPF de la inflación
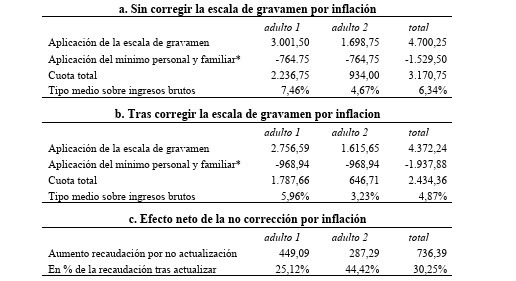
Fedea muestra en sus cálculos que el hecho de no haber ajustado el IRPF a la inflación desde el año 2015 ha supuesto un coste considerable en los hogares españoles. Una familia media de dos adultos y dos hijos con una renta anual de 50.000€, que pagan una cuota total de IRPF de 3.170,75 euros, habría perdido unos 736 € al año, sufriendo un aumento del 30% en la cuota del IRPF. Cuando se da un aumento de la inflación, argumenta Fedea, los salarios suben y las rentas crecen, con lo que el contribuyente paga más IRPF, aunque su poder adquisitivo no haya aumentado.
CÁLCULO DE LA CUOTA DEL IMPUESTO
Fracaso de la Ley del Suelo
Fedea, en su informe, atribuye la falta de acuerdo para la reforma de la Ley del Suelo que hubiera evitado retrasos innecesarios en la construcción de vivienda y la imposibilidad de creación de la Agencia de Salud Pública como respuesta a posibles futuras pandemias, a la incapacidad del PSOE y el PP de llegar a acuerdos. Manifiesta Fedea literalmente que “Por el bien del país, ambos deberían recapacitar”.
El origen del problema, según los expertos, tiene que ver con el estatus legal de los instrumentos de ordenación territorial y urbanística, que en España se consideran normas legales con rango de reglamento en lugar de meros actos administrativos. Como tales, deben someterse a un control legal que genera gran inseguridad jurídica.
La exigencia de sostenibilidad desde el criterio europeo
Otro de los aspectos que destaca Fedea en su estudio es la obligaciones de información de las empresas en materia de sostenibilidad ante una directiva europea. El concepto de sostenibilidad se exige desde Europa desde la perspectiva no solo medioambiental, sino también social, de personal, de gobernanza y derechos humanos y contra la corrupción y el soborno.
Este marco de evaluación puede ser demasiado amplio e ineficaz para pequeñas empresas que deben de informar de sus planes concretos para alcanzar estos objetivos. Un complejo y costoso ejercicio que va mucho más allá de la provisión de información objetiva sobre sus actividades.
Acceso al informe de Fedea: “Seguimiento de las reformas del Plan de Recuperación y otras medidas estructurales”
Noticias de interés
La depredación del Estado, casi el 50% del coste laboral en Irpf y Seguros Sociales
Fedea: Informe sobre Seguimiento de las reformas del Plan de Recuperación