Según Informe sobre el mercado alquiler de vivienda en España 2023 publicado por Uli Living:
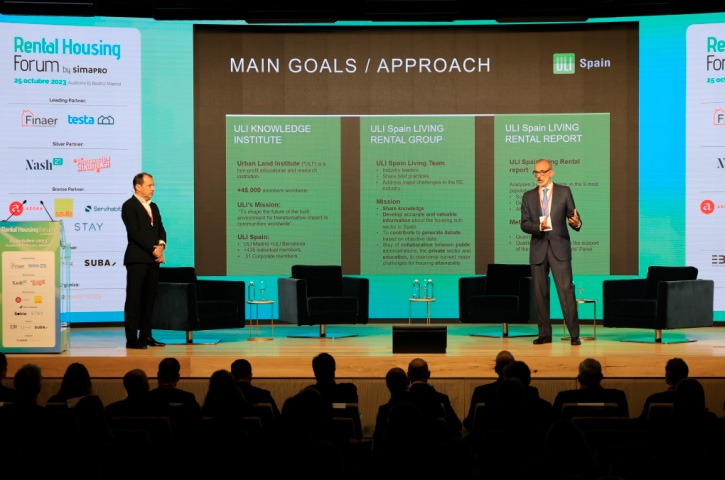
El dinamismo de la demanda, el volumen de oferta y capacidad de pago en las nueve capitales españolas más pobladas, son los tres ejes principales sobre los que la Mesa de Expertos en Living de ULI Spain ha elaborado el ULI Living Rental Report. El objetivo principal de la mesa es publicar información veraz, independiente y de valor sobre el subsector de la vivienda en alquiler en España para contribuir a generar un conocimiento profundo, basado en datos objetivos y hechos contrastados. ULI Spain ofrece este informe como una vía de colaboración con las administraciones públicas, el sector privado y las universidades (el ecosistema académico), para buscar soluciones y abordar el reto actual del acceso a la vivienda en España. El Informe afronta estos tres ejes, dinámica de la demanda, la oferta y la capacidad de pago, desde dos ángulos de análisis, uno cuantitativo y otro cualitativo.
Contenido
Análisis cuantitativo y cualitativo sobre el mercado de alquiler de viviendas
El análisis cuantitativo ha sido desarrollado a través de metodologías Big Data, interrelacionando diversas fuentes de datos públicos con un nivel de granularidad espacial y temporal relevante, de forma que se puedan segmentar los comportamientos heterogéneos de barrios y ciudades de las nueve ciudades. Además, el Informe incluye ciertos índices que permiten monitorizar los tres ejes a lo largo del tiempo.
En el análisis cualitativo la mesa de expertos ha revisado el análisis cuantitativo desde su amplia experiencia en el sector, para ponerlo en contexto y perspectiva. La mesa ha estado formada por representantes de algunas de las principales empresas españolas tanto públicas como privadas: Cristina García-Peri de AZORA, Joan Clos de ASVAL, Juan José de Gracia, ex director general de Suelo de la Comunidad de Madrid, Miguel Ángel Peña de Grupo Lar, David Botín de AEDAS Homes, Francisco Pérez de Culmia, Pau Pérez de Acha de SAREB, coordinados por Carlos Olmos y Alfonso Benavides de ULI Spain
En cuanto a la Demanda de vivienda
ULI Spain ha creado el Índice de Dinamismo de Ciudad (“City Dynamism Index”) que refleja el dinamismo y la fuerza de los fundamentales de demanda en una ciudad, más allá del ámbito del mercado residencial.
Las nueve ciudades analizadas, Madrid, Barcelona, Bilbao, Alicante, Murcia, Málaga, Sevilla, Zaragoza y Valencia, se encuentran muy cerca de máximos históricos de afiliación a la Seguridad Social, que es uno de los principales impulsores de este índice. Asimismo, el número de personas afiliadas a la Seguridad Social ha aumentado sustancialmente en los últimos 5 años en las 9 ciudades: por encima del 10%, excepto Barcelona, Bilbao y Zaragoza.
El número de nuevos hogares creados también ha crecido en las 9 ciudades en los últimos 5 años, aunque la tasa de crecimiento muestra diferencias significativas entre municipios, oscilando entre el 5,6% en Murcia y el 0,6% en Málaga.
Teniendo en cuenta este aumento de la demanda (crecimiento del número de hogares), y que ha sido sustancialmente mayor que el crecimiento del parque residencial existente, la Mesa de Expertos en Living de ULI Spain consideró que una de las medidas más importantes a adoptar para hacer frente a este reto es aumentar la oferta de viviendas de alquiler, ya sea incorporando el parque actual en mal estado y no disponible o creando nuevo parque.
EI informe sobre el mercado alquiler de vivienda 2023 en cuanto a la oferta de viviendas
El Informe sobre el mercado alquiler de vivienda 2023 plantea que el Índice de Adecuación de Oferta y Demanda (“Supply and Demand Matching Index”) mide la capacidad del mercado para absorber la oferta actual disponible. Compara el stock existente de viviendas disponibles en el mercado (tanto en alquiler como en venta) en relación con el número de transacciones de dicho stock de viviendas por trimestre. Este índice aumenta en casi todas las 9 ciudades estudiadas (no hay datos para Bilbao), pero este crecimiento es relativamente pequeño. El análisis de este índice revela que el crecimiento del número de hogares ha sido sustancialmente mayor que el crecimiento del parque residencial existente.
Respecto de este dato, hay que tener en cuenta que en algunos de los municipios analizados (Barcelona y Bilbao, por ejemplo), la demanda ha reaccionado frente a esa escasez de vivienda desplazándose geográficamente a municipios cercanos de sus metrópolis.
El Informe sobre el mercado alquiler de vivienda 2023 en cuanto a la capacidad de pago
El Índice de Oferta Asequible (“Affordable Supply Index”) muestra el porcentaje de hogares en una ciudad concreta que podrían alquilar una vivienda a un coste igual o inferior al 35% de sus ingresos netos. La capacidad de pago es clave para definir qué tipologías de viviendas hay que promover o rehabilitar, y para definir cuál es el nivel de renta mensual.
En términos generales, actualmente existe un desfase entre el esfuerzo para alquilar una vivienda y el coste total de la rehabilitación y promoción de viviendas. Por tanto, mientras no se reduzcan uno o varios los costes más relevantes de la promoción residencial (suelo, financiación, construcción, duración de los procesos administrativos, etc.) y no haya más financiación disponible (para promotores e inquilinos), será muy difícil crear abundante oferta adicional de vivienda que se adecue a la capacidad de pago existente.
Enlace al informe completo de Uvi Living sobre el mercado de alquiler en las 9 ciudades más pobladas de España


Noticias de interés
En 10 años en Andalucía el alquiler de vivienda sube un 49% contra un 8,6% de los sueldos
El FMI recomienda más viviendas públicas de alquiler y mayor protección propietario